
Courts: All ITAT
Read latest ITAT judgments and orders on Income Tax, including assessments, deductions, TDS, capital gains, transfer pricing, penalties and other tax disputes.

ITAT Mumbai Remits TP Issues, Allows Working Capital Adjustment: Red Hat India

Bangalore ITAT Applies Turnover and RPT Filters, Allows Section 10A Deduction

ITAT Hyderabad Excludes TP Comparables, Deletes Receivables Adjustment
ITAT Bangalore Remands Interest on AE Receivables for Fresh TP Benchmarking
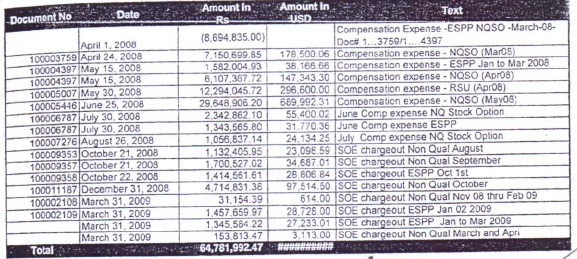
Bangalore ITAT Allows 80JJAA Deduction and Lease Rentals, Remands Software Expenses

ITAT Mumbai Excludes Infosys, Wipro and Other Comparables in Software Development ALP
ITAT Bangalore Excludes High-Turnover Comparables in Software Development ALP
Transfer Pricing Adjustment Partly Set Aside on Turnover Filter and Receivables: Bangalore ITAT

ITAT Delhi Excludes 9 Comparables, Deletes Receivables TP Adjustment in GlobalLogic Case
ITAT Bangalore Excludes High-Turnover and Functionally Dissimilar Comparables in NTT Data Case
Bangalore ITAT Applies Turnover Filter, Remands Two Software Comparables
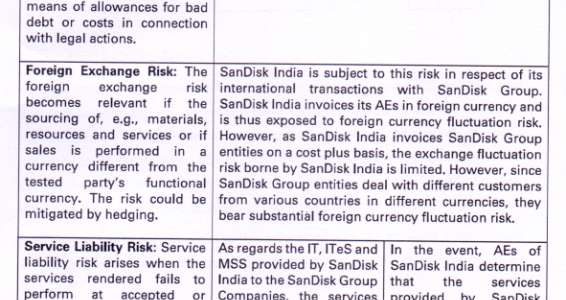
Bangalore ITAT Excludes 7 Software Comparables in Transfer Pricing Benchmarking

ITAT Hyderabad Excludes Software Comparables, Deletes Receivables Interest Adjustment
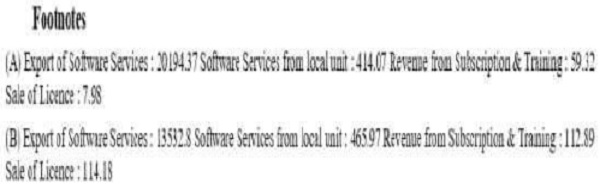
Bangalore ITAT Allows Working Capital Adjustment in Software Development Transfer Pricing
All ITAT brings together Income Tax Appellate Tribunal judgments and orders from ITAT benches across India. The archive covers income-tax disputes involving assessments and reassessments, business income, deductions, exemptions, capital gains, TDS, transfer pricing, international taxation, penalties, unexplained income, search assessments and other provisions of the Income-tax Act. Chartered Accountants, advocates, tax professionals, businesses and taxpayers can use this consolidated TaxGuru category to research ITAT precedents across different benches and follow developments in income-tax jurisprudence. Individual ITAT bench categories are also available for location-specific decisions.

